

Снятие ипотечного обременения с квартиры или дома — процедура, которую нужно провести после полного погашения кредита. Она позволяет заемщику стать полноценным владельцем жилья и распоряжаться им по своему усмотрению. О том, как правильно это сделать, рассказывает ДОМОСТРОЙНН.РУ.
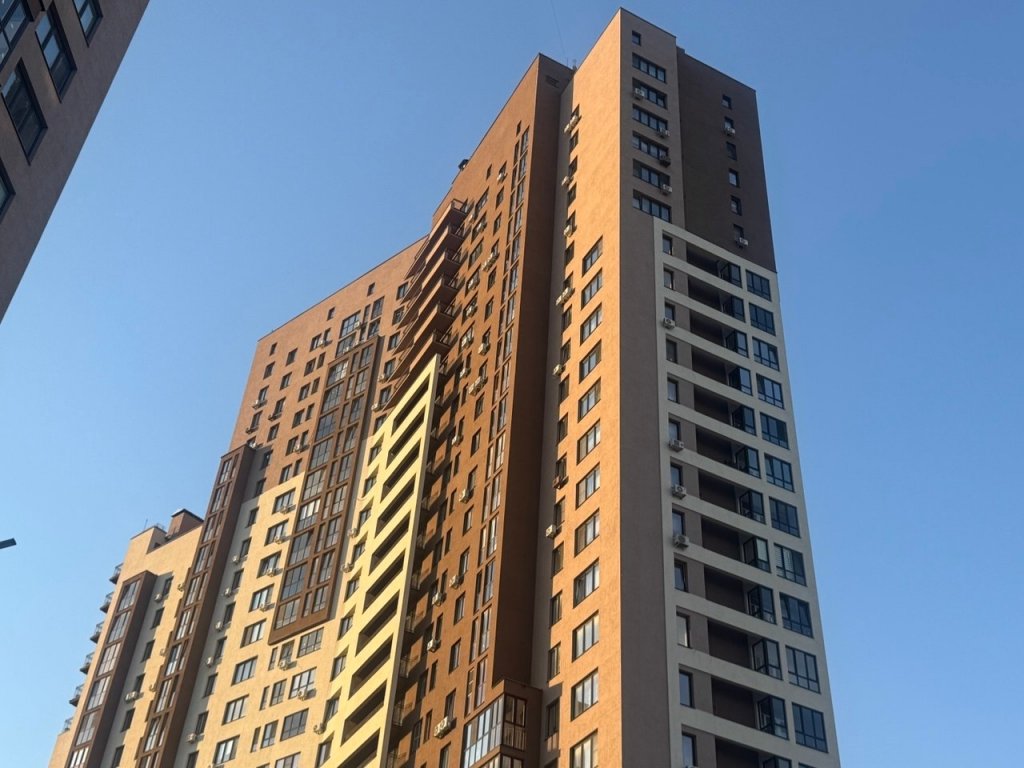
Ипотечное обременение — это юридическое ограничение права собственности на недвижимость. Пока оно не снято, квартира находится в залоге у банка, поэтому владелец не может распоряжаться жильем в полной мере — например, совершать какие-либо сделки, поясняет замруководителя нижегородского управления Росреестра Татьяна Горелова. Чтобы избавиться от обременения, после внесения последнего платежа надо получить в банке справку об отсутствии задолженности. Дальнейший порядок действий зависит от формата закладной.
Бумажную закладную с отметкой о погашении долга можно забрать в банке, а потом самостоятельно подать заявление о снятии обременения через МФЦ, сайт Росреестра или портал госуслуг. Если документ электронный, банк сам направит его в Росреестр. Госпошлиной процедура не облагается. О снятии обременения можно узнать из расширенной выписки в ЕГРН, которая оформляется бесплатно — в том числе онлайн.
Единственный официальный источник — это выписка из ЕГРН, которую можно заказать на сайте Росреестра, через портал госуслуги или в МФЦ. Нужно запрашивать именно расширенную выписку, где в разделе „Ограничения прав и обременения объекта недвижимости“ будет указана вся информация по ипотеке, арестам, запретам и т. д., — пояснила Татьяна Горелова.
Когда ипотечное обременение снято, собственник может продавать, дарить, завещать и закладывать свою квартиру.
Ранее GIPERNN.RU писал о том, что застройщикам могут запретить повышать цены при оформлении рассрочки на квартиру. Сейчас этот формат часто используют как альтернативу ипотеке, однако далеко не всегда покупатели учитывают риски.


Комментарии